THỊ TRƯỜNG VĂN PHÒNG
Cao ốc văn phòng Sài Gòn ngày càng kín chỗ, giá thuê vẫn “đứng yên”
Không có dự án mới hoàn thành, doanh nghiệp đua nhau chuyển đến không gian chất lượng hơn – thị trường văn phòng TP.HCM đang tiến dần tới thế cân bằng. Với những ai sắp ký hợp đồng thuê, đây là khoảng thời gian đáng để tính toán kỹ.
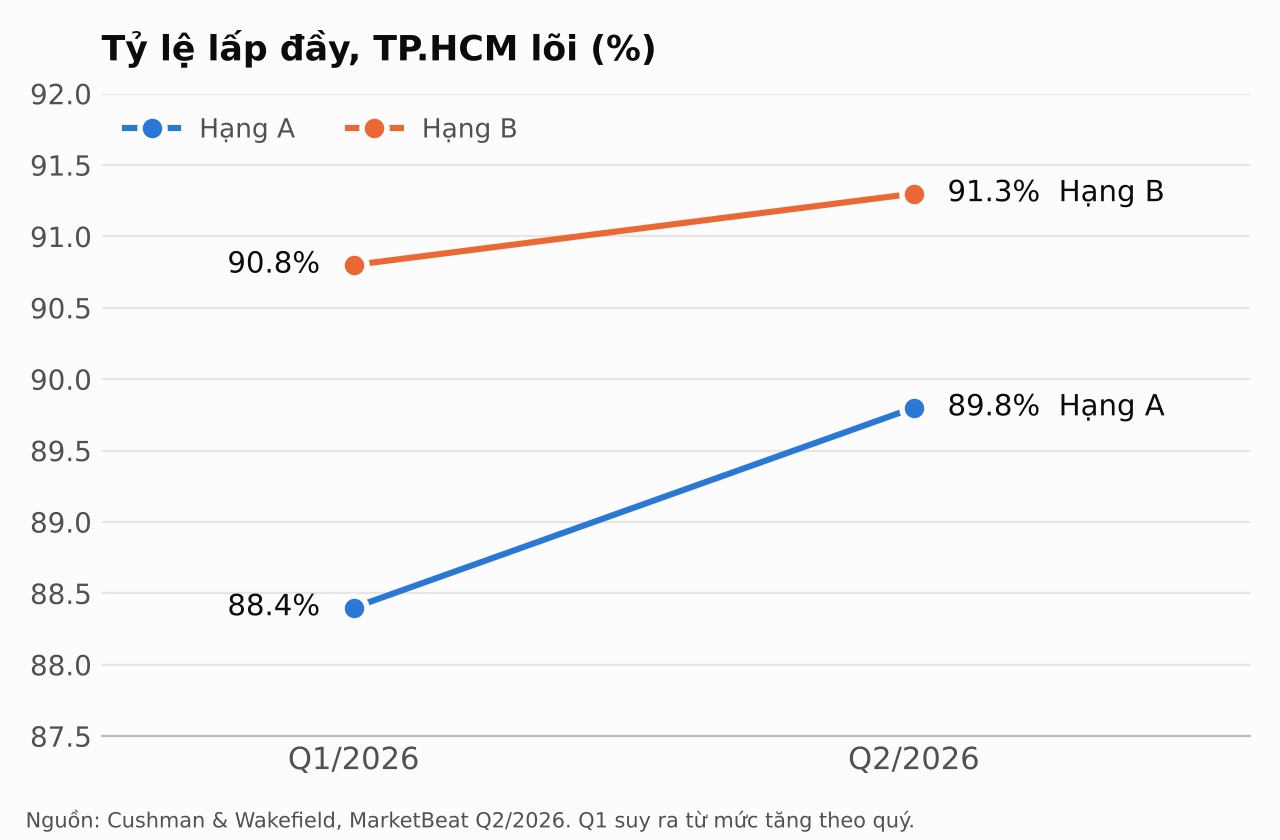
Vào một buổi sáng ngày thường trên đại lộ Nguyễn Huệ, thang máy ở những tòa tháp tốt nhất thành phố đông đúc hơn hẳn một năm trước. Các con số xác nhận điều mà sảnh chờ đang cho thấy: trong quý II/2026, tỷ lệ lấp đầy văn phòng hạng A tại khu vực lõi TP.HCM tăng lên 89,8%, cao hơn 1,4 điểm phần trăm chỉ trong một quý; hạng B đạt 91,3%, theo báo cáo MarketBeat mới nhất của Cushman & Wakefield.
Điều đáng chú ý lại nằm ở những gì không xảy ra. Không có dự án văn phòng mới nào hoàn thành trong quý, tổng nguồn cung khu vực lõi giữ ở khoảng 1,73 triệu m² sàn cho thuê. Dù vậy, thị trường vẫn hấp thụ ròng khoảng 14.458 m², chủ yếu từ nhu cầu mở rộng và di dời văn phòng.
Kín chỗ nhưng chưa đắt thêm
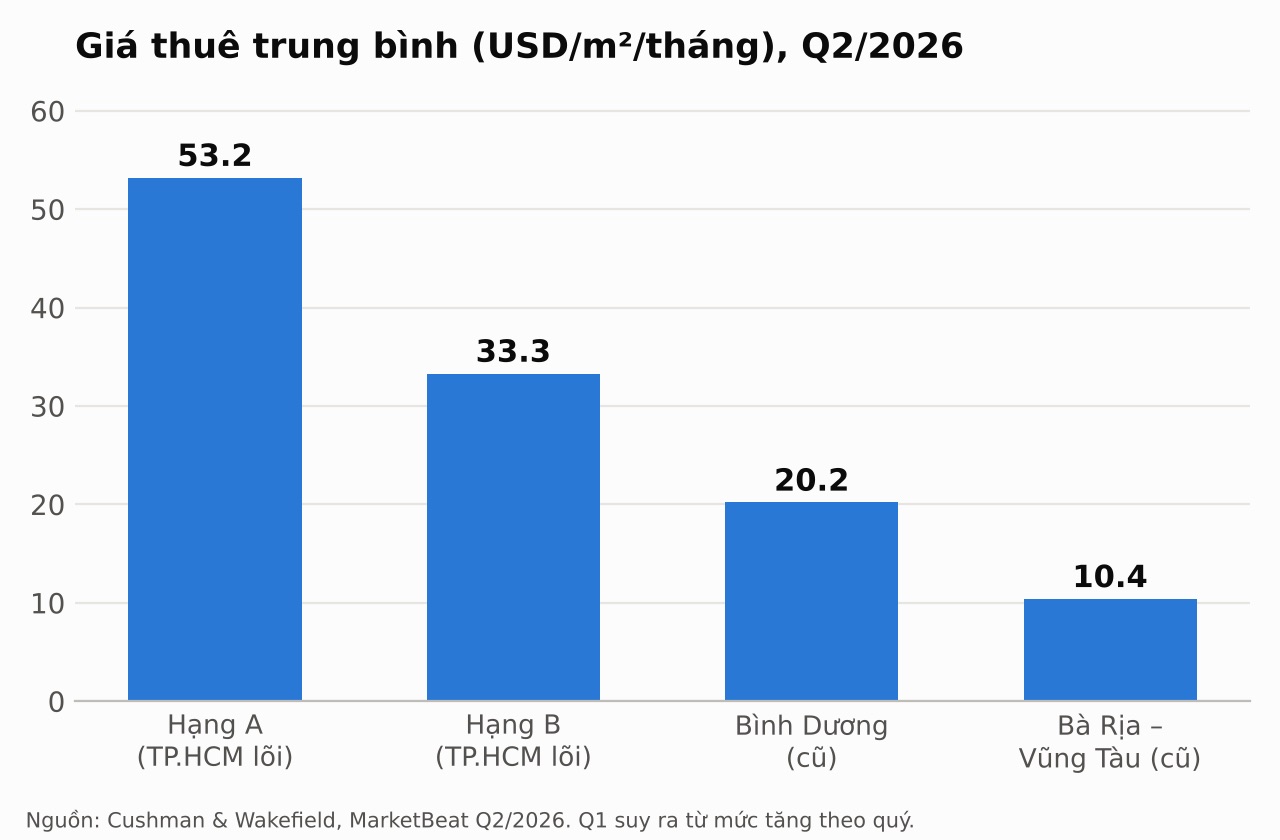
Thông thường, tỷ lệ lấp đầy tăng sẽ kéo giá thuê đi lên. Lần này thì không. Giá thuê trung bình khu vực lõi giảm nhẹ, còn 53,2 USD/m²/tháng với hạng A và 33,3 USD/m²/tháng với hạng B, khi chủ đầu tư tiếp tục tung ưu đãi để thu hút và giữ chân khách thuê.
Ở những địa chỉ đắc địa nhất, câu chuyện lại khác. Theo Tuổi Trẻ, giá chào thuê gộp của các tòa hạng A ngay trung tâm vào tháng 4 vào khoảng 64,7 USD/m²/tháng, đưa khu trung tâm TP.HCM vào nhóm 5 thị trường văn phòng đắt nhất châu Á – Thái Bình Dương, chỉ sau Hồng Kông, Singapore, Seoul và Tokyo.
Khoảng cách giữa hai con số ấy chính là bức tranh của thị trường: một số ít tòa nhà biểu tượng giữ được mức giá cao, trong khi phần lớn nguồn cung còn lại vẫn phải cạnh tranh quyết liệt.
“Chất lượng” giờ đây không còn chỉ là một sảnh đá cẩm thạch và một địa chỉ danh giá.
“Chất lượng” đã mang nghĩa mới
Giới phân tích gọi xu hướng này là “dịch chuyển lên chất lượng” (flight-to-quality), nhưng định nghĩa đang thay đổi. Khách thuê không còn hài lòng với một địa chỉ danh giá. Họ cần mặt sàn hiệu quả, không gian tiện ích dùng chung, hỗ trợ mô hình làm việc linh hoạt, công nghệ tòa nhà ổn định, kết nối giao thông thuận tiện và dịch vụ theo phong cách khách sạn.
Theo bà Đoàn Quốc Chương, Phó Giám đốc Cho thuê Công nghiệp & Văn phòng của Cushman & Wakefield Việt Nam, những yếu tố này ngày càng ảnh hưởng đến quyết định thuê, nhất là khi doanh nghiệp muốn đưa nhân viên trở lại văn phòng. Nhu cầu hiện đến chủ yếu từ sản xuất, y tế, hàng tiêu dùng nhanh và doanh nghiệp FDI; công nghệ và dịch vụ chuyên nghiệp được dự báo sẽ dẫn dắt trong thời gian tới.
Lựa chọn hạng B – và rời khỏi Quận 1 cũ
Với doanh nghiệp coi trọng chi phí, không gian “đáng tiền” nhất chưa chắc nằm trong tòa tháp cao nhất. Các tòa hạng B vị trí tốt, vận hành chuyên nghiệp mang lại phần lớn trải nghiệm với giá thuê chỉ khoảng 60% mức trung bình hạng A. Knight Frank dự báo giá chào thuê hạng B sẽ duy trì quanh mức 55% so với hạng A.
Theo Savills, một thập kỷ giá thuê trung tâm tăng liên tục đã đẩy nhiều doanh nghiệp ra các khu vực ngoài trung tâm, nơi các tòa nhà mới hơn, kết nối tốt hơn cho nhiều diện tích hơn với cùng ngân sách.
Xa hơn, vùng đô thị mở rộng mở ra thêm một lựa chọn: khu vực Bình Dương cũ khoảng 20,2 USD/m² và Bà Rịa – Vũng Tàu cũ khoảng 10,4 USD/m², với tỷ lệ lấp đầy lần lượt 82,7% và 87,9%, phục vụ doanh nghiệp sản xuất và FDI muốn ở gần nhà máy.
Triển vọng
Nguồn cung mới đang đến, nhưng chậm. Dự án OpusK tại Thủ Thiêm, gồm văn phòng hạng A+, đã cất nóc vào cuối quý III/2026; cũng trong quý III, hoạt động thuê cải thiện trong khi giá thuê nhìn chung ổn định. Giới chuyên gia chưa thống nhất bên nào đang nắm thế chủ động: Knight Frank cho rằng thị trường sẽ tiếp tục nghiêng về chủ nhà, còn Cushman & Wakefield nhận định giá thuê chưa tăng tương xứng với tỷ lệ lấp đầy, nghĩa là khách thuê vẫn còn dư địa đàm phán.
Nhận định của chúng tôi: cơ hội đàm phán điều khoản tốt tại các tòa nhà chất lượng vẫn đang mở, nhưng sẽ hẹp dần khi tỷ lệ lấp đầy tiếp tục tăng và nguồn cung mới còn mỏng.
Thị trường trong một bảng
| Chỉ số | Quý II/2026 |
|---|---|
| Giá thuê TB hạng A (lõi) | 53,2 USD/m² |
| Giá thuê TB hạng B (lõi) | 33,3 USD/m² |
| Giá chào thuê hạng A trung tâm (T4) | 64,7 USD/m² |
| Lấp đầy hạng A / hạng B | 89,8% / 91,3% |
| Hấp thụ ròng quý II | 14.458 m² |
| Tổng nguồn cung khu vực lõi | ~1,73 triệu m² |
Giá thuê tính theo tháng. Số liệu quý II/2026.